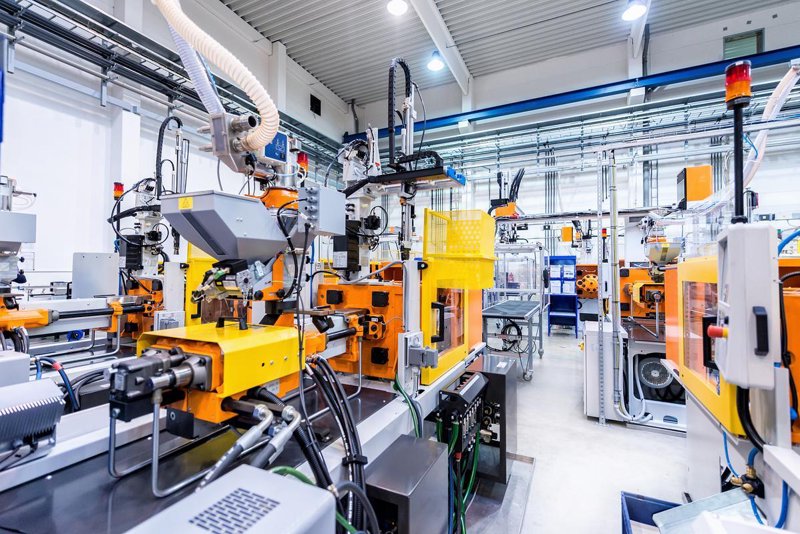
在马鞍山及周边制造业集聚区,工业自动化设备早已不是"上不上"的选择题,而是"怎么上、上到什么程度"的方法论问题。笔者近期走访了本地七家年产值在3000万至2亿元之间的制造企业,结合公开行业数据,试图厘清一个被反复讨论却少有量化回答的问题:工业自动化设备的投入产出边界究竟在哪里。
一、设备渗透率背后的结构性差异
据国家统计局与工信部相关统计口径,2023年我国规模以上工业企业关键工序数控化率已达62.9%,数字化研发设计工具普及率79.6%。但这一平均数掩盖了显著的结构性差异:流程型行业(如化工、冶金)的自动化覆盖率普遍高于离散型制造,而离散制造内部,批量生产与多品种小批量的设备配置逻辑截然不同。
以马鞍山地区为例,钢铁深加工与装备零部件企业构成了自动化需求的主力。笔者调研的一家中型精密零部件企业,2022年引入PLC控制系统与伺服驱动的自动化生产线后,单件加工节拍由原来的94秒压缩至61秒,一次合格率从93.2%提升至98.7%。但企业负责人也坦言,前六个月因工艺参数与设备逻辑不匹配,实际产能爬坡远低于预期——这提示我们,工业自动化设备的效能释放存在明显的"磨合期成本",不能简单以设备到货作为效益起算点。
二、自动化设备的三个价值层次
从工程实践看,工业自动化设备的价值呈现清晰的三层递进结构:
- 执行层替代:以电气控制柜、变频器、伺服系统集成替代人工操作,解决的是"稳不稳、快不快"的问题。这一层投入回收周期相对可测,通常在12至24个月。
- 控制层协同:通过PLC控制系统与传感器选型的合理配置,实现多工位、多设备之间的逻辑联动。此层的难点不在硬件,而在信号采集点的布设密度与通信协议的兼容性。
- 系统层集成:将自动化生产线与上位管理系统对接,形成数据闭环。这一层往往需要工控系统改造与软件平台开发同步推进,投入最大,但对柔性生产能力的支撑也最直接。
值得强调的是,三层之间并非必须逐级递进。部分企业跳过第二层直接采购整线集成方案,结果因底层设备接口不开放而陷入"高配低用"的困境。这正是自动化工程需要前期诊断而非简单报价的原因。
三、被低估的运维变量
行业内有句经验之谈:自动化设备的全生命周期成本中,采购占比约四成,运维与改造占六成。这一比例在变频器维修、传感器更换、控制程序迭代等环节体现得尤为明显。笔者接触的一家食品包装企业,其三条自动化生产线运行三年后,因原厂控制程序不开放,一次常规的工控系统改造报价较市场均价高出约35%。
这引出一个常被忽视的选型原则:工业自动化设备的开放性(包括通信协议标准化程度、程序可移植性、备件通用性)应当与性能指标同等权重地纳入评估。对于中小企业而言,选择具备本地化技术服务能力的集成方,往往比追逐单一设备的参数领先更具长期价值。
四、结语
工业自动化设备的本质,是把不确定的人工经验转化为确定的工程逻辑。这一转化过程的成败,取决于前期诊断的深度、系统集成的匹配度以及运维体系的前瞻性,而非设备清单的长度。对于正在规划自动化升级的制造企业,建议以工序瓶颈为起点、以数据可采集为前提、以本地服务响应为保障,分阶段推进,避免一次性铺开带来的资金与管理双重压力。